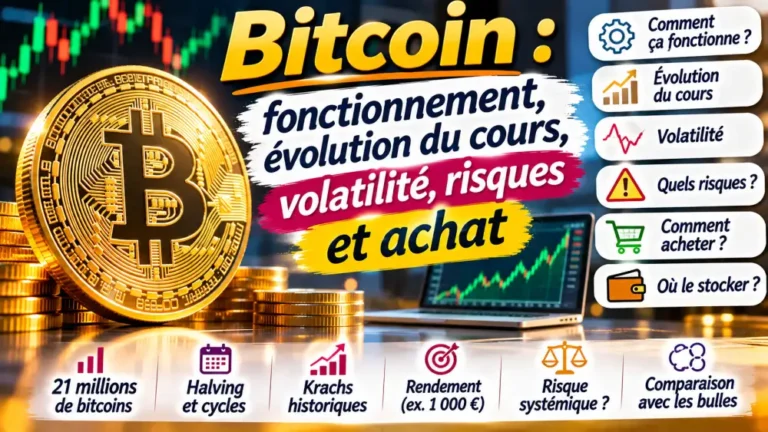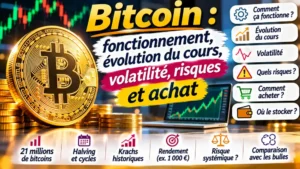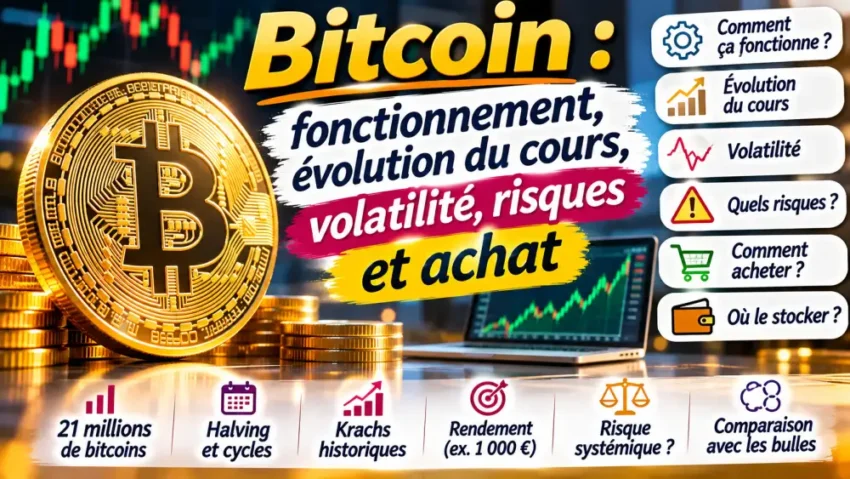
Le Bitcoin fascine parce qu’il combine une création récente, une absence d’autorité centrale et une offre plafonnée. Son prix a pourtant déjà subi des baisses supérieures à 70 %, parfois bien davantage. Ce contraste nourrit à la fois l’intérêt des investisseurs et la prudence des épargnants.
Qu’est-ce que le Bitcoin ?
Bitcoin est un actif numérique né d’un livre blanc publié en 2008 sous le pseudonyme Satoshi Nakamoto, puis lancé en janvier 2009. Il repose sur un réseau pair à pair où les utilisateurs transfèrent de la valeur sans banque centrale. L’unité de compte du réseau est le BTC.
Bitcoin ne ressemble pas à une monnaie classique émise par un État. Il fonctionne grâce à un protocole partagé, une base de données distribuée et des règles identiques pour tous les nœuds. Son émission est programmée à l’avance et sa quantité maximale est proche de 21 millions de BTC.
| Euro | Bitcoin | Différence clé |
|---|---|---|
| Monnaie officielle | Crypto-actif | L’euro est émis par une banque centrale, pas le Bitcoin |
| Banque centrale | Aucune banque centrale Bitcoin | Le réseau est décentralisé |
| Système bancaire | Réseau décentralisé | Les transactions passent par le protocole |
| Offre monétaire pilotée | Émission programmée | La création monétaire suit des règles fixes |
| Compte bancaire | Wallet ou adresse | L’accès repose sur des clés cryptographiques |
| Offre non plafonnée par protocole | ≈ 21 millions BTC maximum | La rareté est intégrée au code |
Bitcoin peut servir de moyen de paiement ou d’actif spéculatif, voire de diversification, selon les attentes de ses détenteurs.
Comment fonctionne réellement Bitcoin ?
La blockchain est un registre distribué qui rassemble les transactions validées. Chaque bloc contient des opérations et une référence cryptographique au précédent, permettant au réseau de vérifier l’historique sans organe central. où sont inscrites les transactions validées. Chaque bloc contient un ensemble d’opérations, une référence au bloc précédent et des éléments cryptographiques qui relient la chaîne. Le réseau vérifie ainsi l’historique sans organe central.
Imaginons qu’Alice envoie 0,1 BTC à Bob. Elle prépare une transaction avec son wallet, la signe avec sa clé privée, puis la diffuse au réseau. Les nœuds vérifient que les fonds existent et que la signature est valide. Si tout est conforme, la transaction peut être intégrée dans un bloc.
Ce sont les mineurs qui regroupent les transactions et les ajoutent à la blockchain via le Proof of Work. Ils dépensent de l’énergie pour résoudre un problème informatique. Le premier à trouver la solution propose un bloc, ensuite vérifié par le reste du réseau. Plus un bloc reçoit de confirmations, plus il devient difficile à remettre en cause.
Le parcours est simple à retenir : wallet, transaction signée, diffusion au réseau, validation par les mineurs puis inscription dans un bloc. Les confirmations renforcent la sécurité, mais prennent du temps.
Clé privée, clé publique et wallet : qui possède réellement les bitcoins ?
Posséder du Bitcoin revient à contrôler une clé privée autorisant les transactions associées à une adresse. La clé publique permet de recevoir des fonds ; le wallet sert à gérer ces clés, et non à héberger physiquement les BTC.
Deux logiques coexistent. En conservation sur plateforme, l’utilisateur ne détient pas lui-même les clés. En self-custody, il contrôle ses propres clés, souvent via un wallet logiciel ou un hardware wallet. Le principe reste le même. Qui contrôle les clés privées contrôle les bitcoins correspondants.
La self-custody donne davantage d’autonomie, mais aussi la responsabilité de conservation : seed phrase perdue, phishing ou erreur d’adresse peuvent rendre les fonds inaccessibles.
Pourquoi ne peut-il exister qu’environ 21 millions de bitcoins ?
Le protocole réduit la récompense de minage environ tous les quatre ans (halving), ce qui ralentit l’émission et conduit à une offre maximale proche de 21 millions de BTC.
| Date du halving | Récompense | Effet monétaire |
|---|---|---|
| 2009 | 50 BTC par bloc | Création initiale élevée |
| 2012 | 25 BTC | Offre divisée par deux |
| 2016 | 12,5 BTC | Nouvelle raréfaction |
| 2020 | 6,25 BTC | Émission encore réduite |
| 2024 | 3,125 BTC | Flux de nouveaux BTC encore plus faible |
| ≈ 2028 | 1,5625 BTC | Nouvelle division attendue |
Cette rareté programmée peut soutenir la valeur perçue, mais elle ne garantit pas une hausse : sans demande, le prix peut baisser malgré une offre limitée.
Pourquoi le Bitcoin a-t-il de la valeur ?
Contrairement aux actions, obligations ou biens immobiliers, Bitcoin ne distribue aucun revenu. Sa valeur dépend principalement de la demande, de la confiance et de son utilité perçue.
Le prix résulte de l’équilibre entre offre et demande. Il dépend aussi de l’adoption, de la confiance, de la liquidité, de la réglementation et des anticipations des investisseurs.
Son absence de revenus distribués le rend particulièrement sensible à la demande, à la confiance et aux cycles de marché.
Comment le prix du Bitcoin a-t-il évolué depuis son origine ?
Le Bitcoin passe d’un marché quasi inexistant à des cycles spéculatifs marqués : environ 1 dollar en 2011, puis plus de 1 000 dollars en 2013.
Après plusieurs corrections, Bitcoin atteint près de 20 000 dollars en 2017, retombe autour de 3 000 à 4 000 dollars en 2018, dépasse 20 000 dollars en 2020 puis approche 69 000 dollars en 2021. En 2022, il chute vers 15 500 à 16 000 dollars.
Depuis 2024, les ETF spot américains facilitent l’accès au Bitcoin pour certains investisseurs et renforcent la présence d’acteurs institutionnels. Le cycle 2025 a prolongé cette dynamique ; le cours de 2026 doit être actualisé à la date de publication.
| Année | Ouverture annuelle | Plus haut annuel | Plus bas annuel | Clôture annuelle | Performance annuelle* |
|---|---|---|---|---|---|
| 2010 | 0,06 $ | 0,46 $ | 0,05 $ | 0,30 $ | ≈ +400 % |
| 2011 | 0,30 $ | 35,88 $ | 0,25 $ | 4,61 $ | ≈ +1 437 % |
| 2012 | 4,61 $ | 17,76 $ | 3,77 $ | 13,53 $ | ≈ +194 % |
| 2013 | 13,55 $ | 1 156,14 $ | 11,59 $ | 754,01 $ | ≈ +5 465 % |
| 2014 | 754,97 $ | 1 017,12 $ | 289,30 $ | 320,19 $ | ≈ -57,6 % |
| 2015 | 320,44 $ | 495,56 $ | 171,51 $ | 430,57 $ | ≈ +34,4 % |
| 2016 | 430,72 $ | 979,40 $ | 354,91 $ | 963,74 $ | ≈ +123,8 % |
| 2017 | 963,66 $ | 20 089,00 $ | 755,76 $ | 14 156,40 $ | ≈ +1 369 % |
| 2018 | 14 112,20 $ | 17 712,40 $ | 3 191,30 $ | 3 742,70 $ | ≈ -73,5 % |
| 2019 | 3 746,71 $ | 13 796,49 $ | 3 391,02 $ | 7 193,60 $ | ≈ +92,0 % |
| 2020 | 7 194,89 $ | 29 244,88 $ | 4 106,98 $ | 29 001,72 $ | ≈ +303,1 % |
| 2021 | 28 994,01 $ | 68 789,63 $ | 28 722,76 $ | 46 306,45 $ | ≈ +59,7 % |
| 2022 | 46 311,74 $ | 48 086,84 $ | 15 599,05 $ | 16 547,50 $ | ≈ -64,3 % |
| 2023 | 16 547,91 $ | 44 705,52 $ | 16 521,23 $ | 42 265,19 $ | ≈ +155,4 % |
| 2024 | 42 280,24 $ | 108 268,45 $ | 38 521,89 $ | 93 429,20 $ | ≈ +121,0 % |
| 2025 | 93 425,10 $ | 126 198,07 $ | 74 436,68 $ | 87 508,83 $ | ≈ -6,3 % |
| 2026** | 87 508,05 $ | 97 860,60 $ | 57 747,77 $ | En cours | En cours |
Ses cycles haussiers sont ponctués de corrections parfois très violentes.
Quels ont été les plus grands krachs du Bitcoin ?
Les baisses du Bitcoin ont souvent été spectaculaires. En 2011, le marché passe d’environ 32 dollars à près de 2 dollars, soit une baisse proche de 94 %. Entre 2013 et 2015, le repli atteint environ 80 %, avec un creux dans une zone proche de 150 à 200 dollars. Le cycle 2017-2018 plonge ensuite d’environ 84 %.
La correction de 2021-2022 est plus connue du grand public. Le sommet proche de 69 000 dollars laisse place à un creux vers 15 500 à 16 000 dollars. La baisse avoisine 77 %. Les chiffres peuvent varier légèrement selon la plateforme et le moment exact retenu. L’ordre de grandeur reste le même.
Pourquoi le cours du Bitcoin peut-il chuter aussi brutalement ?
Une baisse du Bitcoin ne vient presque jamais d’une seule cause. Elle résulte souvent d’un enchaînement. Des prises de bénéfices déclenchent un recul. Les positions à effet de levier sont ensuite liquidées. Ces ventes forcées accentuent la baisse et provoquent d’autres liquidations. Le mouvement peut alors s’autoalimenter.
Le levier joue ici un rôle central. Avec 100 000 euros de capital et un levier de 5, une position de 500 000 euros devient possible. Si le marché recule fortement, la marge de sécurité s’érode vite. Une liquidation forcée peut apparaître avant même que l’investisseur ait le temps de réagir. Le même mécanisme s’observe sur les produits dérivés plus agressifs.
D’autres facteurs amplifient la chute. Une faillite d’acteur majeur, comme l’a montré l’histoire de certains groupes crypto, peut faire douter le marché entier. La hausse des taux, la contraction de la liquidité, une réglementation plus stricte ou la panique des investisseurs jouent aussi un rôle. Les gros détenteurs peuvent renforcer le mouvement lorsqu’ils vendent en volume.
Pourquoi Bitcoin repart-il parfois fortement à la hausse ?
Les rebonds résultent souvent d’une liquidité plus abondante, de taux en baisse ou d’un regain d’appétit pour le risque. Le halving peut renforcer l’argument de rareté, sans suffire à provoquer une hausse.
L’arrivée des ETF Bitcoin spot américains en 2024 a facilité l’accès des investisseurs sans gestion directe des clés privées et accru le rôle des intermédiaires traditionnels.
À cela s’ajoutent l’adoption progressive, les achats d’entreprises, les flux institutionnels et parfois un short squeeze lorsque les vendeurs à découvert doivent se racheter dans l’urgence. Quand l’enthousiasme revient, le marché peut monter très vite. Ce n’est pas une ligne droite, mais une succession de vagues.
Le halving explique-t-il les grands cycles du Bitcoin ?
Le halving divise par deux la récompense des mineurs. Les événements de 2012, 2016 et 2020 ont précédé ou accompagné des cycles haussiers, sans démontrer à eux seuls un lien causal.
| Halving | Récompense après halving | Grand cycle suivant |
|---|---|---|
| 2012 | 25 BTC | 2013 |
| 2016 | 12,5 BTC | 2017 |
| 2020 | 6,25 BTC | 2020-2021 |
| 2024 | 3,125 BTC | 2024-2026 à analyser |
La corrélation historique est réelle, mais elle ne doit pas être confondue avec une causalité certaine. D’autres éléments comptent au moins autant, comme la liquidité, les taux d’intérêt, la spéculation et l’accès institutionnel. Le halving réduit l’offre nouvelle, mais il ne déclenche pas mécaniquement une hausse.
Quelle est réellement la volatilité du Bitcoin ?
La volatilité mesure l’ampleur des variations de prix sur une période donnée. Plus elle est élevée, plus les mouvements sont brusques et imprévisibles. Bitcoin appartient clairement à la catégorie des actifs très volatils.
Sur le plan comparatif, un livret ou un support monétaire présente une volatilité très faible. Les obligations sont généralement faibles à modérées. Les actions mondiales sont modérées à élevées. Le Nasdaq est souvent classé parmi les indices les plus nerveux. Bitcoin se situe encore au-dessus, avec des années de fortes amplitudes et des journées extrêmes nombreuses.
| Placement | Volatilité généralement observée | Lecture pratique |
|---|---|---|
| Livret ou monétaire | Très faible | Stabilité élevée |
| Obligations | Faible à modérée | Variation contenue |
| Actions mondiales | Modérée à élevée | Marché exposé aux cycles |
| Nasdaq | Élevée | Très sensible aux taux et à la tech |
| Bitcoin | Très élevée | Variations rapides et amples |
Les drawdowns annuels et les journées à ±5 % ou ±10 % illustrent ces amplitudes extrêmes. Une exposition importante au Bitcoin exige donc une discipline stricte.
Que seraient devenus 1 000 € investis en Bitcoin ?
Cette simulation, hors frais et fiscalité, illustre l’amplitude des cycles sans préjuger des performances futures.
| Investissement | Cours BTC retenu à l’achat | BTC obtenus avec 1 000 € | Valeur au 29/09/2026 |
|---|---|---|---|
| Début 2013 | ≈ 10,26 € | ≈ 97,47 BTC | ≈ 7 188 000 € |
| Début 2017 | ≈ 954 € | ≈ 1,048 BTC | ≈ 77 300 € |
| Sommet 2017 | ≈ 17 094 € | ≈ 0,0585 BTC | ≈ 4 314 € |
| Sommet 2021 | ≈ 57 753 € | ≈ 0,0173 BTC | ≈ 1 277 € |
| Creux 2022 | ≈ 15 410 € | ≈ 0,0649 BTC | ≈ 4 786 € |
| Début 2024 | ≈ 39 706 € | ≈ 0,0252 BTC | ≈ 1 857 € |
Sans un cours exact de départ, puis sans un cours de référence 2026 arrêté au jour de rédaction, toute conversion chiffrée serait artificielle. L’important est surtout de retenir qu’un même montant investi à des dates différentes peut produire des résultats radicalement opposés.
Bitcoin peut-il provoquer une crise comparable à 1929 ou 2008 ?
Une crise financière de type 2008 repose sur des mécanismes précis. En 2008, le problème est parti de l’immobilier, des subprimes, de la titrisation, de l’endettement massif et de l’interconnexion entre banques. Le choc a touché le cœur du système de crédit et a rapidement contaminé l’économie réelle.
Bitcoin fonctionne autrement. Une chute brutale détruit de la valeur, parfois beaucoup de valeur. Une baisse de 100 000 à 20 000 dollars effacerait une énorme masse de richesse. Mais cela ne suffit pas automatiquement à déclencher une crise comparable à 2008. Le facteur décisif reste l’ampleur de l’interconnexion avec le crédit traditionnel.
Un choc crypto ne devient systémique que si ses liens avec les banques, les entreprises endettées et les produits de crédit transmettent les pertes au système financier classique.
Dans quelles conditions un krach Bitcoin deviendrait-il systémique ?
Le risque systémique apparaît si la baisse de l’actif se transforme en problème de solvabilité. Cela peut arriver si des banques sont trop exposées, si des fonds détiennent des positions trop concentrées, ou si des entreprises financent leurs achats de BTC par la dette. Les produits dérivés et certains stablecoins peuvent aussi amplifier la chaîne.
Imaginons 1 million d’euros de BTC donnés en garantie pour 500 000 euros de dette. Si le prix chute de 70 %, la valeur du collatéral tombe à 300 000 euros. La dette reste pourtant à 500 000 euros. Ce n’est plus seulement une perte de marché. C’est un déséquilibre de bilan qui peut entraîner des ventes forcées.
Le point clé reste donc l’effet de levier. Plus l’achat de Bitcoin est financé par de la dette ou par des mécanismes de gage, plus une baisse de prix peut se transformer en problème de crédit. Sans levier, la perte est douloureuse. Avec levier, elle peut devenir beaucoup plus dangereuse.
Bitcoin est-il comparable aux grandes bulles financières ?
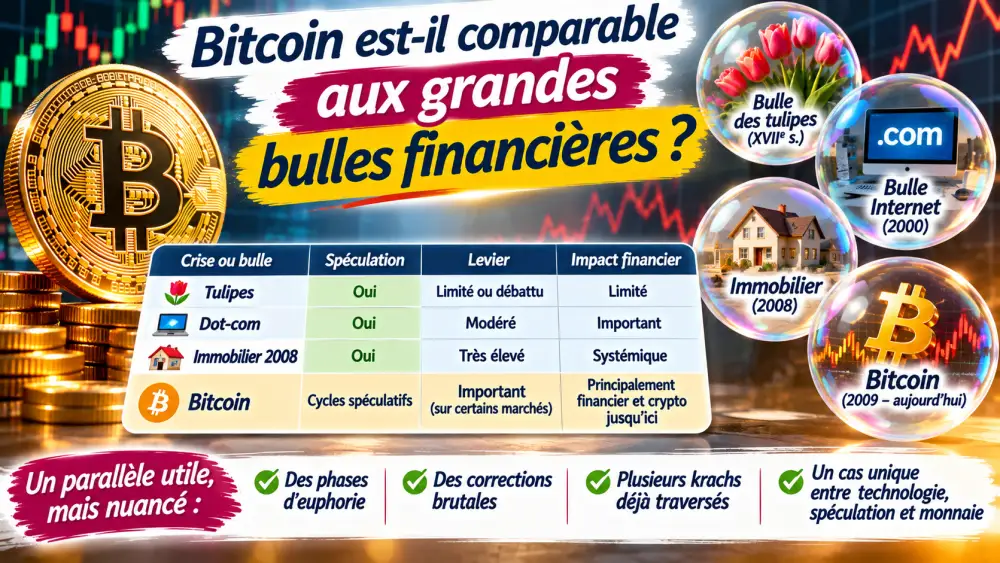
Comme les bulles historiques, Bitcoin connaît des phases d’euphorie et des corrections brutales. La comparaison avec les tulipes, la bulle internet ou l’immobilier de 2008 illustre surtout le rôle de la psychologie et de la spéculation.
| Crise ou bulle | Spéculation | Levier | Impact financier |
|---|---|---|---|
| Tulipes | Oui | Limité ou débattu | Limité |
| Dot-com | Oui | Modéré | Important |
| Immobilier 2008 | Oui | Très élevé | Systémique |
| Bitcoin | Cycles spéculatifs | Important sur certains marchés | Principalement financier et crypto jusqu’ici |
Bitcoin a traversé plusieurs krachs sans disparaître, mais cette survie ne garantit pas sa solidité future. Il reste à la fois une infrastructure technologique, un actif spéculatif et un objet monétaire contesté.
Combien de bitcoins existent et qui en possède ?
L’offre en circulation progresse vers la limite de 21 millions de BTC. Certaines unités sont probablement perdues à cause de clés égarées ou de wallets inaccessibles, ce qui réduit l’offre mobilisable sans permettre d’en mesurer précisément le volume.
La détention est très dispersée, mais avec une forte concentration entre particuliers, gros détenteurs, entreprises, ETF et mineurs. Certains États détiennent aussi du BTC, directement ou indirectement. Le paysage évolue vite, surtout depuis la montée en puissance des véhicules institutionnels.
| Type de détenteur | Lecture générale | Point à retenir |
|---|---|---|
| Particuliers | Base large | Détention très fragmentée |
| Whales | Concentration importante | Quelques portefeuilles pèsent lourd |
| Entreprises | Présence croissante | Trésoreries parfois exposées au BTC |
| ETF | Montée rapide | Nouvelle porte d’entrée institutionnelle |
| États | Cas ponctuels | Détention non uniforme |
| Mineurs | Flux régulier | Réception de la récompense de bloc |
L’offre maximale reste fixée à 21 millions de BTC, mais la quantité réellement disponible varie selon les bitcoins perdus et les mouvements des détenteurs.
Comment acheter du Bitcoin en France en 2026 ?
En France, l’achat de Bitcoin commence par le choix d’un prestataire autorisé et adapté à votre niveau. Il faut ensuite créer un compte, passer les vérifications d’identité, effectuer un virement SEPA, acheter du BTC puis décider de la conservation. Cette suite d’étapes reste la plus fréquente en 2026.
Un point mérite d’être rappelé. Bitcoin est divisible en satoshis, avec 1 BTC égal à 100 millions de satoshis. Il n’est donc pas nécessaire d’acheter un bitcoin entier. Avec un cours de 80 000 euros, un investissement de 1 000 euros correspondrait avant frais à environ 0,0125 BTC.
Pour débuter, de petits achats permettent de découvrir l’interface et de limiter l’exposition initiale, sans éliminer le risque de marché.
Où acheter du Bitcoin en France en 2026 ?
Le choix d’une plateforme ne doit pas se faire uniquement sur la publicité ou l’apparence de l’interface. Le statut réglementaire, la facilité de dépôt en euros, les frais, la possibilité de retrait vers un wallet et la qualité de l’exécution comptent tout autant. En France, il faut vérifier le statut autorisé au moment de l’achat.
| Plateforme | Régulation / disponibilité France 2026 | Frais achat / trading BTC-EUR | Services utiles |
|---|---|---|---|
| Coinbase | PSCA MiCA, passeport UE via Coinbase Luxembourg | Advanced. environ 0,40 % maker et 0,60 % taker au premier palier publié. Achat simple avec frais variables et spread | Virement SEPA, retrait BTC, achat récurrent |
| Kraken | PSCA MiCA, Payward Europe Solutions | Kraken Pro. 0,40 % maker et 0,80 % taker au premier palier consulté | SEPA, retrait BTC, achat récurrent, Lightning |
| Binance | Ancien PSAN devenu caduc en juillet 2026 avec la fin de la transition MiCA | Ne pas présenter comme équivalent aux PSCA autorisés pour un nouveau client français sans vérification réglementaire | Situation à vérifier au cas par cas |
| Bitvavo | PSCA MiCA, agrément néerlandais avec passeport en France | BTC ou EUR. 0,15 % maker et 0,25 % taker au premier palier | SEPA, retrait BTC, achat récurrent |
| Coinhouse | PSCA MiCA français, agrément AMF obtenu en mai 2026 | Compte euro. 0,99 %. Carte. 1,99 % | SEPA, retrait BTC, achat récurrent |
Les tarifs évoluent selon le volume, le type d’ordre et le mode de paiement. Le plus important reste de comparer les conditions réelles, pas seulement les frais affichés. Une plateforme autorisée, claire sur ses coûts et compatible avec vos usages est souvent préférable à une interface séduisante mais opaque.
Combien coûte réellement l’achat de 1 000 € de Bitcoin ?
Le coût affiché ne reflète pas toujours le coût total. Pour estimer le prix d’un achat de 1 000 euros, il faut regarder la commission, mais aussi le spread, les frais de dépôt, les frais de retrait et les éventuels frais réseau. Le tableau ci-dessous donne un ordre de grandeur sur la seule commission explicite.
| Plateforme ou méthode | Taux indicatif | Frais sur 1 000 € | Montant converti en BTC avant variation du cours |
|---|---|---|---|
| Bitvavo maker | 0,15 % | 1,50 € | ≈ 998,50 € |
| Bitvavo taker | 0,25 % | 2,50 € | ≈ 997,50 € |
| Coinbase Advanced maker | 0,40 % | 4,00 € | ≈ 996,00 € |
| Coinbase Advanced taker | 0,60 % | 6,00 € | ≈ 994,00 € |
| Kraken Pro maker | 0,40 % | 4,00 € | ≈ 996,00 € |
| Kraken Pro taker | 0,80 % | 8,00 € | ≈ 992,00 € |
| Coinhouse SEPA ou compte euro | 0,99 % | 9,90 € | ≈ 990,10 € |
| Coinhouse carte bancaire | 1,99 % | 19,90 € | ≈ 980,10 € |
Un maker apporte de la liquidité au carnet d’ordres. Un taker prend la liquidité déjà présente. En pratique, un ordre limite peut être classé comme maker s’il n’est pas exécuté immédiatement, tandis qu’un ordre au marché est souvent taker. Ce détail change le coût final.
Une commission faible ne garantit pas un achat avantageux : un spread plus élevé peut compenser les frais affichés. Comparez toujours le coût global. ne garantit pas un achat moins cher. Une plateforme peut afficher des frais attractifs, mais compenser par un spread plus large. Le coût économique réel doit donc être évalué dans sa globalité.
Sources :
- StatMuse Money — historique annuel du cours du Bitcoin en euros depuis 2010.
- CoinGecko — cours BTC/EUR et données de marché actualisées.
- Kraken — historique BTC/EUR, plus hauts, plus bas et performances annuelles.
Comment choisir sa plateforme Bitcoin ?
Un bon choix repose sur plusieurs critères. Le statut réglementaire, les frais, le spread, la liquidité, la qualité des virements SEPA, le retrait vers wallet, la sécurité, l’authentification forte, la clarté de l’interface et le support client comptent tous dans la décision.
Un exemple simple aide à comprendre. Une plateforme A affiche 0,20 % de commission, mais ajoute un spread de 0,70 %. Son coût économique approche 0,90 %. Une plateforme B facture 0,40 % avec un spread plus serré. Elle peut finalement revenir moins cher.
Comparez le coût total plutôt que la seule commission affichée. La simplicité peut primer pour un achat ponctuel ; les frais récurrents et l’exécution comptent davantage pour des achats réguliers., pas seulement le pourcentage mis en avant. Pour un achat occasionnel, la simplicité compte. Pour un investisseur régulier, le coût récurrent et la qualité d’exécution deviennent plus importants.
Faut-il laisser ses bitcoins sur Coinbase, Kraken ou une autre plateforme ?
Conserver ses bitcoins sur une plateforme peut être pratique. L’achat et la vente sont rapides, la récupération de compte est possible et l’interface reste souvent simple. En contrepartie, l’utilisateur supporte un risque de contrepartie. Il dépend de la solidité opérationnelle du prestataire.
La self-custody via un wallet logiciel ou matériel change la logique. L’investisseur contrôle ses clés privées et réduit le risque lié à la plateforme. En revanche, il doit protéger sa seed phrase, vérifier chaque adresse et éviter les erreurs de manipulation. La responsabilité devient personnelle.
L’histoire récente a montré qu’un risque lié à une plateforme n’est pas le même qu’un risque lié au Bitcoin lui-même. Un prestataire peut faire défaut même si l’actif sous-jacent survit. Cette distinction mérite d’être comprise avant de laisser des montants importants sur un compte.
Quels sont les principaux risques du Bitcoin ?
Les principaux risques sont la perte en capital, la volatilité, le levier, la défaillance d’une plateforme, le piratage, le phishing, la perte des clés, les erreurs d’adresse et les arnaques. Le deuxième est la volatilité, qui peut être très rapide et violente. À cela s’ajoutent l’effet de levier, la plateforme défaillante, le piratage, le phishing, la perte des clés, l’erreur d’adresse et les arnaques.
La réglementation et la fiscalité comptent aussi. Un produit d’investissement crypto peut avoir ses propres règles, tout comme une plateforme peut modifier ses conditions. Les stablecoins utilisés comme intermédiaires ajoutent parfois un risque supplémentaire lorsque la conversion ou la liquidité se tend.
Le point clé est de bien distinguer achat comptant et produit dérivé. Acheter du Bitcoin sans levier n’expose pas au même profil de risque qu’un produit ×10 ou ×50. Dans le premier cas, la perte reste limitée au capital engagé. Dans le second, la perte peut être beaucoup plus rapide.
Quels chiffres retenir sur Bitcoin depuis 2009 ?
| Indicateur | Chiffre |
|---|---|
| Livre blanc | 2008 |
| Réseau Bitcoin | 2009 |
| Offre maximale | ≈ 21 M BTC |
| 1 BTC | 100 M satoshis |
| Récompense initiale | 50 BTC |
| Récompense depuis 2024 | 3,125 BTC |
| Sommet 2017 | ≈ 19 800 $ |
| Creux 2018 | ≈ 3 200 $ |
| Sommet 2021 | ≈ 69 000 $ |
| Creux 2022 | ≈ 15 500 $ |
| Drawdown 2017-2018 | ≈ -84 % |
| Drawdown 2021-2022 | ≈ -77 % |
| ETF spot américains | 2024 |
À la date de publication, le cours 2026, la capitalisation exacte et la performance annuelle doivent être actualisés avec les données les plus récentes disponibles. Sur Bitcoin, le temps compte autant que le prix lui-même.
FAQ
Qu’est-ce que Bitcoin ?
Bitcoin est un actif numérique décentralisé qui permet de transférer de la valeur sans banque centrale. Son fonctionnement repose sur une blockchain et sur des règles inscrites dans son protocole.
Qui a créé Bitcoin ?
Bitcoin a été présenté sous le pseudonyme Satoshi Nakamoto. L’identité réelle derrière ce nom reste inconnue à ce jour.
Pourquoi Bitcoin vaut-il de l’argent ?
Sa valeur vient de la rareté programmée, de la demande, de la confiance dans le réseau, de sa liquidité et de son adoption progressive. Il ne génère pas de flux comme une action ou une obligation.
Bitcoin peut-il perdre 80 % ?
Oui. L’histoire montre que des baisses de cet ordre se sont déjà produites à plusieurs reprises lors des grands cycles.
Peut-on acheter 50 € de Bitcoin ?
Oui. Bitcoin est divisible en satoshis, ce qui permet d’acheter de petites fractions de BTC sans disposer d’un capital important.
Faut-il garder ses BTC sur une plateforme ?
Ce choix dépend du niveau de confort recherché. La conservation sur plateforme est simple, tandis que la self-custody donne plus de contrôle mais demande plus de rigueur.
Bitcoin combine technologie décentralisée, forte volatilité et usages encore en construction. Avant d’investir, comprenez son fonctionnement, ses coûts et les risques acceptés.
Encore curieux ? Voici quelques articles qui peuvent vous intéresser…
- « Prix du bitcoin en euro : tendances et perspectives pour 2026 » — Analyse des tendances de prix et des scénarios possibles pour l’année 2026
- « Acheter du bitcoin : le guide complet pour débutants en 2026 » — Guide pratique pour comprendre l’achat de Bitcoin pas à pas
- « Comment débuter le trading avec un petit capital ? » — Approche accessible pour commencer à investir avec une mise limitée