Quand le CAC 40 bat un record historique, beaucoup imaginent que toutes les grandes entreprises françaises avancent au même rythme et que la richesse boursière progresse uniformément. La réalité est plus nuancée.
Le CAC 40 est un indice de grandes valeurs cotées à Paris, pondéré surtout par la capitalisation flottante, et l’indice le plus cité dans les médias ne réintègre pas les dividendes. Ce détail change fortement la lecture des sommets et de la performance.
Ce guide explique le fonctionnement du CAC 40, sa composition, ses règles d’entrée et de sortie, son historique depuis 1987, mais aussi ce qu’un record veut dire, et ce qu’il ne veut pas dire. L’objectif est simple. Vous donner une lecture claire d’un indice souvent commenté, mais rarement bien interprété.
Qu’est-ce que le CAC 40 ?
Le CAC 40 est le principal indice de la Bourse de Paris. Son niveau de référence a été fixé à 1 000 points au 31 décembre 1987, et son lancement officiel remonte au 15 juin 1988. CAC signifie Cotation Assistée en Continu. Le nombre 40 renvoie aux quarante valeurs qui composent l’indice. Il sert de thermomètre pour une partie de la cote parisienne, pas pour l’ensemble de l’économie française.
Il faut donc éviter une confusion fréquente. Le CAC 40 ne représente ni toutes les entreprises françaises, ni toutes les sociétés cotées à Paris, ni directement le produit intérieur brut. Il rassemble surtout de grandes valeurs liquides, faciles à négocier et très suivies par les investisseurs. C’est ce qui en fait un indice de référence, mais aussi un panier très sélectif.
Autrement dit, le CAC 40 est un outil de lecture du marché, pas une photographie complète du tissu économique.
Quels sont les principaux chiffres du CAC 40 ?
Quelques repères suffisent à mesurer l’ampleur de l’indice et son niveau de concentration.
| Indicateur | Chiffre | Repère |
|---|---|---|
| Valeur de référence | 1 000 points | Base du 31 décembre 1987 |
| Date de lancement officiel | 15 juin 1988 | Entrée en usage publique |
| Nombre de valeurs | 40 | Composants de l’indice |
| Révision de composition | Trimestrielle | Adaptation régulière |
| Révision annuelle complète | Septembre | Revue de fond |
| Capitalisation flottante au 31/03/2026 | 1 745,47 Md€ | Base de pondération |
| Poids des 10 principales valeurs au 31/03/2026 | 59,64 % | Concentration élevée |
| Plus forte pondération au 31/03/2026 | 9,517 % | Poids maximum observé |
| Rendement dividende indicatif au 31/03/2026 | 2,96 % | Rendement de l’indice prix |
Ces chiffres montrent un point clé. Les 40 entreprises ne comptent pas chacune pour 2,5 % dans l’indice. Certaines pèsent beaucoup plus que d’autres. Le CAC 40 est donc un indice concentré, dominé par quelques grandes capitalisations.
Comment une entreprise entre-t-elle dans le CAC 40 ?
Le CAC 40 n’est pas simplement la liste des 40 plus grosses entreprises françaises. L’entrée dans l’indice dépend de plusieurs critères. La capitalisation flottante compte, mais aussi les volumes échangés, la liquidité du titre et sa négociabilité. Une entreprise très grande mais peu échangée peut être moins bien placée qu’une autre, plus facilement accessible aux investisseurs.
L’indice est ajusté régulièrement, avec des revues en mars, juin, septembre et décembre. Une revue annuelle complète a lieu en septembre. Une société peut donc entrer dans le CAC, y rester plusieurs années, puis en sortir si son profil relatif change.
Ce mécanisme explique pourquoi le CAC 40 de 2026 n’est pas le même panier que celui de 1988 ou celui de 2000.
Qu’est-ce que le flottant et pourquoi est-il si important ?
Le flottant correspond à la part du capital réellement disponible sur le marché. Une entreprise peut avoir une valorisation totale élevée, mais si une grande partie de ses actions est verrouillée par des actionnaires stables, son poids dans l’indice sera plus faible qu’on ne l’imagine.
Exemple simple. Une société A vaut 100 milliards d’euros, mais seulement 40 % de ses actions circulent librement. Son flottant simplifié est donc de 40 milliards. Une société B vaut 70 milliards, mais 90 % de son capital est disponible. Son flottant atteint 63 milliards. B peut alors peser davantage qu’A dans un indice pondéré par le flottant, malgré une capitalisation totale inférieure.
Depuis décembre 2003, le CAC 40 retient justement cette logique. Ce choix améliore la représentativité du titre dans les échanges réels.
Comment calcule-t-on le CAC 40 ?
La formule complète est technique, mais l’idée est simple. Le CAC 40 résulte de la somme pondérée des capitalisations flottantes des entreprises composant l’indice, divisée par un diviseur. Ce diviseur sert à garantir la continuité de l’indice lors des opérations de marché, comme les détachements de dividendes, les splits ou les changements de composition.
En pratique, le cours de chaque action n’a pas le même impact. Une grande valeur qui représente une part importante de l’indice peut faire bouger le CAC 40 bien plus qu’une petite composante. C’est pour cela qu’une variation de quelques entreprises peut suffire à entraîner l’ensemble de l’indice dans le vert ou dans le rouge.
On peut le résumer avec un exemple simplifié. Si A pèse 40 %, B 30 %, C 20 % et D 10 %, une hausse de 10 % de A aura un impact bien plus fort sur l’indice qu’une hausse identique de D. Ainsi, un CAC 40 à +1 % ne signifie pas que les quarante actions ont toutes gagné 1 %.
Quelles entreprises composent le CAC 40 en 2026 ?
La composition du CAC 40 évolue, mais le noyau reste formé de grands groupes industriels, financiers, de luxe, de santé, de services et de consommation. Cette diversité relative donne à l’indice sa profondeur.
| Entreprise | Secteur | Capitalisation | Pondération CAC |
|---|---|---|---|
| Accor | Hôtellerie | Non établie dans les données fournies | Non établie dans les données fournies |
| Air Liquide | Gaz industriels | Non établie dans les données fournies | Non établie dans les données fournies |
| Airbus | Aéronautique | Non établie dans les données fournies | Non établie dans les données fournies |
| ArcelorMittal | Sidérurgie | Non établie dans les données fournies | Non établie dans les données fournies |
| AXA | Assurance | Non établie dans les données fournies | Non établie dans les données fournies |
| BNP Paribas | Banque | Non établie dans les données fournies | Non établie dans les données fournies |
| Bouygues | Construction et médias | Non établie dans les données fournies | Non établie dans les données fournies |
| Bureau Veritas | Services aux entreprises | Non établie dans les données fournies | Non établie dans les données fournies |
| Capgemini | Services numériques | Non établie dans les données fournies | Non établie dans les données fournies |
| Carrefour | Distribution | Non établie dans les données fournies | Non établie dans les données fournies |
| Crédit Agricole | Banque | Non établie dans les données fournies | Non établie dans les données fournies |
| Danone | Agroalimentaire | Non établie dans les données fournies | Non établie dans les données fournies |
| Dassault Systèmes | Logiciels | Non établie dans les données fournies | Non établie dans les données fournies |
| Engie | Énergie | Non établie dans les données fournies | Non établie dans les données fournies |
| EssilorLuxottica | Optique | Non établie dans les données fournies | Non établie dans les données fournies |
| Hermès | Luxe | Non établie dans les données fournies | Non établie dans les données fournies |
| Kering | Luxe | Non établie dans les données fournies | Non établie dans les données fournies |
| Legrand | Équipements électriques | Non établie dans les données fournies | Non établie dans les données fournies |
| L’Oréal | Cosmétiques | Non établie dans les données fournies | Non établie dans les données fournies |
| LVMH | Luxe | Non établie dans les données fournies | Non établie dans les données fournies |
| Michelin | Pneumatiques | Non établie dans les données fournies | Non établie dans les données fournies |
| Orange | Télécommunications | Non établie dans les données fournies | Non établie dans les données fournies |
| Pernod Ricard | Boissons | Non établie dans les données fournies | Non établie dans les données fournies |
| Publicis Groupe | Communication | Non établie dans les données fournies | Non établie dans les données fournies |
| Renault | Automobile | Non établie dans les données fournies | Non établie dans les données fournies |
| Safran | Aéronautique et défense | Non établie dans les données fournies | Non établie dans les données fournies |
| Saint-Gobain | Matériaux | Non établie dans les données fournies | Non établie dans les données fournies |
| Sanofi | Santé | Non établie dans les données fournies | Non établie dans les données fournies |
| Schneider Electric | Équipements électriques | Non établie dans les données fournies | Non établie dans les données fournies |
| Société Générale | Banque | Non établie dans les données fournies | Non établie dans les données fournies |
| STMicroelectronics | Semi-conducteurs | Non établie dans les données fournies | Non établie dans les données fournies |
| Stellantis | Automobile | Non établie dans les données fournies | Non établie dans les données fournies |
| Teleperformance | Services externalisés | Non établie dans les données fournies | Non établie dans les données fournies |
| Thales | Défense et électronique | Non établie dans les données fournies | Non établie dans les données fournies |
| TotalEnergies | Énergie | Non établie dans les données fournies | Non établie dans les données fournies |
| Unibail-Rodamco-Westfield | Immobilier commercial | Non établie dans les données fournies | Non établie dans les données fournies |
| Veolia | Services environnementaux | Non établie dans les données fournies | Non établie dans les données fournies |
| Vinci | Construction et concessions | Non établie dans les données fournies | Non établie dans les données fournies |
| Worldline | Paiement | Non établie dans les données fournies | Non établie dans les données fournies |
La composition exacte doit être lue comme une photographie à une date donnée. Elle ne dit rien à elle seule de la performance future.
Le CAC 40 représente-t-il vraiment l’économie française ?
Pas complètement. Le CAC 40 représente d’abord les grandes sociétés cotées sur la place parisienne. Beaucoup d’entre elles réalisent une large part de leur chiffre d’affaires hors de France. À l’inverse, des millions de petites et moyennes entreprises françaises n’y figurent pas.
Cette nuance est importante. Une hausse du CAC 40 n’équivaut pas mécaniquement à une amélioration du pouvoir d’achat ou du PIB français. De la même manière, une baisse de l’indice ne signifie pas que l’économie réelle entre automatiquement en récession.
Le CAC 40 reste néanmoins un bon indicateur de sentiment sur les grandes valeurs cotées.
Comment le CAC 40 a-t-il évolué depuis 1987 ?
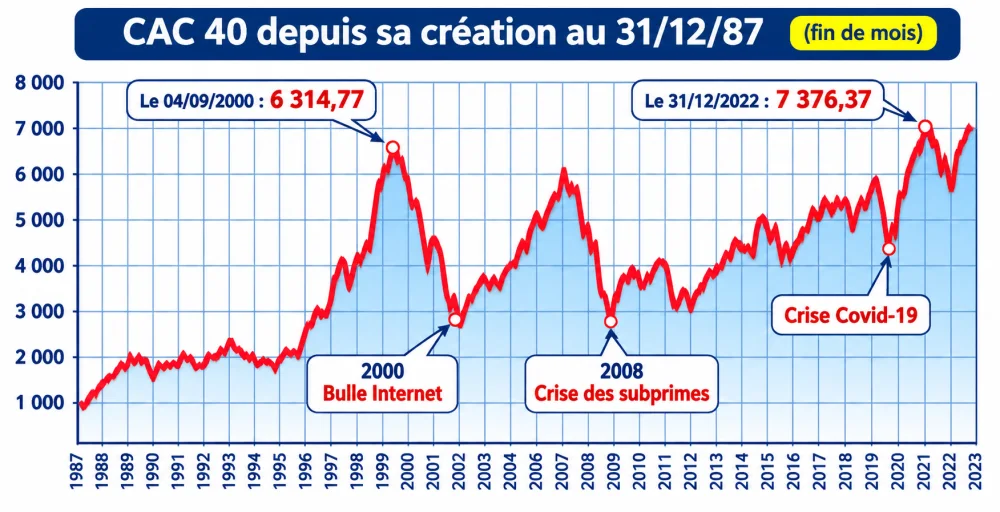
Parti d’une base de 1 000 points fin 1987, le CAC 40 a traversé plusieurs cycles majeurs. Sa progression n’a jamais été linéaire.
| Période | Repère | Lecture |
|---|---|---|
| 1987 | Base 1 000 points | Point de départ de l’indice |
| 1988 | Lancement officiel | Entrée dans le suivi de marché |
| 1990 | Choc géopolitique et pétrolier | Premier grand épisode de tension |
| 1999-2000 | Bulle Internet | Sommet proche de 6 900 points |
| 2001-2003 | Éclatement de la bulle | Correction brutale |
| 2007-2008 | Crise financière mondiale | Nouveau choc profond |
| 2011 | Crise des dettes souveraines | Phase de tension prolongée |
| 2020 | Krach lié à la pandémie | Chute rapide puis reprise |
| 2021 | Rebond fort | Retour de l’appétit pour le risque |
| 2022 | Inflation et remontée des taux | Nouvelle pression sur les valorisations |
| 2024 | Franchissement des 8 000 points | Nouveau cap symbolique |
| 2025 | +10,42 % sur l’indice prix | Année positive |
| 2026 | Situation à actualiser | Données à lire au jour de publication |
Les performances récentes montrent aussi le contraste entre années de hausse et années de respiration. En 2025, l’indice prix a progressé de 10,42 %, après -2,15 % en 2024 et +16,52 % en 2023.
Quels ont été les grands krachs du CAC 40 ?
Les grands replis du CAC 40 rappellent qu’un indice peut corriger très fortement, même lorsqu’il est porté par de grandes entreprises solides.
| Crise | Sommet | Creux | Baisse maximale approximative |
|---|---|---|---|
| Bulle Internet 2000-2003 | ≈ 6 900 | ≈ 2 400 | ≈ -65 % |
| Crise financière 2007-2009 | ≈ 6 100 | ≈ 2 500 | ≈ -59 % |
| Crise zone euro 2011 | Données non établies par les sources disponibles | Données non établies par les sources disponibles | Données non établies par les sources disponibles |
| Covid 2020 | ≈ 6 100 | ≈ 3 600 | ≈ -40 % |
Ces ordres de grandeur montrent qu’un record historique ne protège pas d’une baisse sévère.
Que signifie réellement un « record historique » du CAC 40 ?
Un record historique du CAC 40 signifie qu’un nouvel extrême est atteint dans l’indice de prix. Si l’ancien sommet était à 8 200 points et que l’indice monte à 8 300 points, il inscrit simplement un plus haut nominal.
Un record de points ne veut pas dire que les quarante sociétés battent simultanément leurs propres sommets. Il ne dit pas non plus que tous les secteurs progressent.
La distinction est utile parce qu’un indice boursier est un agrégat, pas une moyenne simple.
Pourquoi un record nominal n’est-il pas nécessairement un record réel ?
L’inflation change la lecture des performances. Un CAC 40 à 7 000 points puis à 7 700 points sur dix ans affiche une hausse nominale de 10 %. Mais si les prix ont progressé de 20 % sur la même période, le niveau réel n’a pas réellement avancé.
C’est pour cette raison qu’il faut distinguer le record nominal, visible dans les points de l’indice, et le record réel, qui tient compte de l’érosion du pouvoir d’achat.
En pratique, cette nuance évite de confondre hausse de marché et enrichissement réel.
Le piège majeur : le CAC 40 classique n’intègre pas les dividendes réinvestis
C’est probablement le point le plus important pour comprendre le CAC 40. L’indice le plus souvent cité est un indice de prix. Il suit l’évolution des cours, mais n’intègre pas les dividendes réinvestis dans sa lecture de performance.
Il existe plusieurs versions de l’indice. Le CAC 40 prix est la référence la plus connue. Le CAC 40 NR réinvestit les dividendes nets. Le CAC 40 GR réinvestit les dividendes bruts.
| Période ou année | CAC 40 prix | CAC 40 GR, dividendes bruts réinvestis |
|---|---|---|
| 2023 | +16,52 % | +20,14 % |
| 2024 | -2,15 % | +0,92 % |
| 2025 | +10,42 % | +14,28 % |
| Rendement annualisé 5 ans* | 5,20 % | 8,36 % |
| Rendement annualisé historique depuis le 31/12/1987* | 5,52 % | 8,81 % |
* Données arrêtées au 31 mars 2026. La différence est très parlante.
Pourquoi le CAC 40 a-t-il mis si longtemps à dépasser le record de 2000 ?
Le sommet atteint au moment de la bulle Internet a longtemps servi de point de comparaison. Après ce pic, le CAC 40 a encaissé plusieurs chocs successifs. L’éclatement de la bulle technologique, les attentats du 11 septembre, la crise financière mondiale, la crise européenne, puis le choc du Covid ont pesé sur l’indice.
De loin, cela peut donner l’impression qu’un investisseur acheté au plus haut de 2000 a dû attendre très longtemps pour revoir son capital nominal.
Sur le long terme, le versement et le réinvestissement des dividendes modifient la trajectoire.
Un CAC 40 à 9 000 points serait-il forcément plus cher qu’à 7 000 points ?
Non, pas nécessairement. Le niveau de l’indice ne dit pas à lui seul si les actions sont chères. Pour juger la valorisation, il faut regarder d’autres indicateurs, comme le PER, les bénéfices attendus, le rendement des dividendes, le Price/Book, le Price/Sales ou le Price/Cash Flow.
Au 31 mars 2026, les repères disponibles pour le CAC 40 indiquaient un Price/Book de 3,24, un Price/Sales de 2,55, un Price/Cash Flow de 14,58 et un rendement dividende de 2,96 %. Un record de points peut donc coexister avec une valorisation raisonnable, ou au contraire avec des multiples tendus.
Comment quelques grandes entreprises peuvent-elles pousser le CAC 40 vers un record ?
Au 31 mars 2026, les dix plus grosses pondérations représentaient 59,64 % de l’indice. Cela signifie qu’un petit groupe de grandes valeurs peut influencer de façon décisive la direction du CAC 40. Si ces titres montent fortement, l’indice peut atteindre un record même si d’autres composantes stagnent.
Cette concentration invite à regarder la largeur de marché. Pour l’investisseur, ce point compte beaucoup. Il aide à distinguer un mouvement homogène d’un mouvement plus concentré.
Que se passe-t-il lorsqu’une entreprise entre ou sort du CAC 40 ?
Une entrée dans le CAC 40 n’est pas un label de supériorité absolue. Une sortie ne signifie pas forcément qu’une entreprise est en crise. Le changement dépend surtout de la capitalisation flottante, de la liquidité, des volumes et de la place relative du titre par rapport aux autres valeurs du marché.
Ces mouvements ont une conséquence pratique. Les fonds indiciels et ETF qui répliquent le CAC 40 doivent ajuster leur portefeuille. Cela peut créer des volumes de transaction importants à la date de changement.
Il faut aussi garder une idée simple en tête. Le CAC 40 sélectionne des entreprises cotées, pas les meilleures entreprises de France dans l’absolu.
Peut-on investir directement dans le CAC 40 ?
On ne peut pas acheter un point de CAC 40 comme on achèterait une action. En revanche, il existe des instruments qui cherchent à répliquer sa performance. Les plus simples à comprendre sont les ETF et les fonds indiciels. D’autres produits, comme les futures, les options ou certains produits structurés, sont plus techniques et plus exposés au risque.
Pour un particulier qui veut suivre l’indice sans sélectionner lui-même chaque action, l’ETF est souvent l’outil le plus lisible. Il faut cependant regarder les frais, la méthode de réplication, le mode de distribution des dividendes, le risque de marché et, le cas échéant, l’éligibilité au PEA.
Comme toujours en Bourse, l’enjeu n’est pas seulement l’accès au marché. C’est aussi la compréhension du risque.
1 000 € investis dans le CAC 40 : combien seraient-ils devenus ?
La comparaison est utile pour comprendre la puissance du temps et des dividendes. Si 1 000 € avaient été investis au départ de l’indice, leur évolution n’aurait pas été la même selon qu’on regarde le CAC 40 prix ou le CAC 40 GR.
Sans dividendes réinvestis, la performance suit la courbe de l’indice de prix. Avec dividendes réinvestis, la trajectoire devient nettement plus favorable sur longue période.
Les rendements annualisés historiques arrêtés au 31 mars 2026 donnent un bon repère. 5,52 % par an pour le CAC 40 prix contre 8,81 % pour le CAC 40 GR.
Comment interpréter correctement le prochain record du CAC 40 ?
Quand vous entendez qu’un nouveau record historique a été atteint, posez-vous quelques questions simples. S’agit-il d’un record intraday ou d’une clôture. Est-ce le CAC 40 prix ou le CAC 40 GR. Le sommet est-il nominal ou corrigé de l’inflation. Et surtout, la hausse est-elle étendue ou concentrée sur quelques poids lourds ?
Ajoutez deux questions supplémentaires. Les bénéfices progressent-ils réellement. Les valorisations montent-elles plus vite que les profits ? Le bon réflexe consiste donc à regarder le contexte, pas seulement le chiffre.
Sources :
- Euronext — composition, méthodologie et données officielles du CAC 40.
- Banque de France — données et repères sur les marchés financiers français.
- AMF — informations sur les indices boursiers, ETF et risques liés à l’investissement.
FAQ
Que signifie CAC 40 ?
CAC 40 signifie Cotation Assistée en Continu. L’indice regroupe 40 valeurs cotées à Paris, sélectionnées parmi les grandes capitalisations les plus suivies.
Quand le CAC 40 a-t-il été créé ?
Sa base a été fixée au 31 décembre 1987 à 1 000 points. Son lancement officiel remonte au 15 juin 1988.
Le CAC 40 représente-t-il toute l’économie française ?
Non. Il reflète surtout les grandes sociétés cotées à Paris. Il ne couvre ni toutes les entreprises françaises, ni tout le tissu productif.
Quelle différence entre le CAC 40 prix et le CAC 40 GR ?
Le CAC 40 prix suit les cours des actions. Le CAC 40 GR réintègre les dividendes bruts réinvestis. Sur le long terme, l’écart de performance est important.
Un record historique signifie-t-il que les actions sont trop chères ?
Pas automatiquement. Pour parler de valorisation, il faut regarder les bénéfices, les multiples de marché et le contexte de taux et de croissance.
Peut-on investir dans le CAC 40 avec un ETF ?
Oui, un ETF peut répliquer l’indice. C’est une solution simple à comprendre pour s’exposer au marché, même si elle reste soumise au risque de marché.
Conclusion
Le CAC 40 est passé d’une base de 1 000 points fin 1987 à plus de 8 000 points plusieurs décennies plus tard. Mais ce chiffre ne raconte qu’une partie de l’histoire. Un record du CAC 40 signifie d’abord un nouveau sommet nominal de l’indice de prix. Il ne signifie pas automatiquement que toutes les entreprises, leurs bénéfices, leurs valorisations ou l’économie française battent des records en même temps.
La lecture devient plus juste lorsque l’on tient compte du flottant, de la concentration de l’indice, de l’inflation et surtout des dividendes réinvestis. C’est là que le CAC 40 GR change complètement la perspective de long terme. Pour analyser un record, il faut regarder le contexte complet, pas seulement le nombre de points affiché.
Pour aller plus loin sur la construction d’une stratégie cohérente, vous pouvez aussi approfondir d’autres repères utiles du site.
Et maintenant, place à vos prochaines lectures.
- « ETF ou actions : quel investissement privilégier en 2026 ? » — Un comparatif clair pour choisir entre diversification et sélection de titres en direct
- « Comment diversifier efficacement son portefeuille d’investissement ? » — Un guide pratique pour répartir ses placements et réduire le risque global
- « Les grandes tendances économiques à suivre en 2026 » — Une lecture de contexte utile pour prendre du recul sur l’environnement de marché