Les finances et les investissements regroupent plusieurs domaines : gestion du budget, financement des entreprises et des collectivités, épargne et placements. Chacun répond à des objectifs et comporte des règles et des risques spécifiques.
Les grandes catégories de finances
Les finances ne se limitent pas au budget d’un ménage. Elles se répartissent en trois grands domaines : les finances personnelles, les finances publiques et la finance d’entreprise. Chacun répond à des objectifs différents, mais tous consistent à gérer des ressources, anticiper les besoins et arbitrer entre plusieurs choix.
- Finances personnelles : gérer son argent au quotidien : Tout commence ici. Les finances personnelles, c’est la gestion de son budget, de son épargne, du crédit, et la préparation à l’avenir. Sophie, 28 ans, souhaite financer un voyage et préparer sa retraite. Elle suit ses dépenses, compare les crédits avant un achat important et investit progressivement une partie de son épargne.
- Faire un budget mensuel pour suivre et limiter les dépenses : Un budget détaillé permet de visualiser ce qui sort réellement chaque mois, au-delà de la simple impression de « dépenser trop ». Les applications bancaires peuvent catégoriser automatiquement les transactions et signaler les dépassements, ce qui facilite le suivi sans remplacer l’analyse du budget.
- Ouvrir un livret d’épargne ou une assurance-vie pour anticiper un projet ou les imprévus : Une réserve correspondant généralement à trois à six mois de dépenses permet d’absorber les imprévus sans recourir immédiatement au crédit. Les livrets réglementés sécurisent le capital dans les conditions prévues par leur réglementation. L’assurance-vie permet, selon les supports choisis (fonds euros ou unités de compte), d’envisager des projets à plus long terme ; son intérêt dépend notamment des frais, du risque et de l’horizon de placement.
- Comparer les taux de crédit avant un achat important : Un crédit immobilier ou auto bien négocié peut représenter plusieurs milliers d’euros d’économie sur la durée. Les courtiers et comparateurs en ligne simplifient cette démarche en mettant en concurrence les banques sur le taux mais aussi sur l’assurance emprunteur et les frais annexes.
- Investir de petits montants, régulièrement, pour voir son patrimoine grandir sur le long terme : Mettre 50 ou 100 euros par mois sur un PEA ou une assurance-vie investie en ETF peut sembler modeste, mais l’effet des intérêts composés devient spectaculaire au bout de 15 ou 20 ans. Sur le long terme, une épargne régulière investie dans des actifs diversifiés peut offrir un potentiel de rendement supérieur à celui d’un compte courant, mais elle expose aussi à des pertes et ne garantit aucun résultat. L’objectif n’est pas de choisir le « meilleur » produit, mais de mettre en place une mécanique simple, automatique et durable.
- Finances publiques : gérer les ressources collectives: Les finances publiques regroupent les recettes et dépenses de l’État et des collectivités. Elles financent notamment les écoles, les routes et la santé, tout en imposant des arbitrages entre fonctionnement et investissement.
- Élaborer les budgets nationaux ou locaux : Un budget public se divise en deux grandes sections : le fonctionnement (dépenses récurrentes) et l’investissement (dépenses qui modifient le patrimoine). Le fonctionnement couvre notamment les salaires et charges courantes ; l’investissement finance des équipements durables, comme les bâtiments et les infrastructures.
- Gérer les recettes fiscales et les dépenses publiques : Les collectivités tirent leurs recettes des impôts locaux, des dotations de l’État, des revenus de leurs services et, pour financer certains projets, de l’emprunt. Les recettes courantes couvrent principalement le fonctionnement ; l’endettement finance surtout les investissements.
- Financer des infrastructures (transports, hôpitaux, écoles) : Les investissements publics comprennent notamment les bâtiments, la voirie, les réseaux, les logiciels et les études. Ils créent ou entretiennent le patrimoine collectif ; leur traitement dans les comptes publics ne se confond toutefois pas automatiquement avec le déficit budgétaire.
- Réguler l’économie grâce à des politiques publiques : La fiscalité, les prestations sociales et l’investissement public peuvent soutenir l’activité en période de ralentissement ou amortir les crises. Les réformes fiscales modifient aussi la répartition des prélèvements et les ressources des collectivités.
-
À savoir : Les choix en matière de finances publiques influencent directement vos impôts, les aides sociales, et la qualité des services dont vous profitez tous les jours.
- Finance d’entreprise : optimiser la performance des organisations: La finance d’entreprise organise les ressources d’une société pour financer son activité, ses investissements et sa croissance. Une PME qui lance un produit doit chiffrer le projet, sécuriser son financement et préserver sa trésorerie tout en maîtrisant ses coûts.
- Planifier les investissements (achats, développement, acquisitions) : Le budget d’investissement recense les projets à long terme (machines, locaux, logiciels). Leur rentabilité peut être évaluée par la valeur actuelle nette (VAN) ou le taux de rentabilité interne (TRI), en tenant compte des risques et des besoins de financement.
- Gérer la trésorerie et les risques (taux de change, fournisseurs, impayés) : La trésorerie dépend des encaissements, des décaissements et des échéances : une entreprise peut manquer de liquidités malgré des ventes importantes. Le suivi des impayés, des délais fournisseurs et des risques de change complète ce pilotage.
- Organiser les trois grands types de budgets : Trois budgets se complètent : exploitation (activité courante), investissement (projets à long terme) et trésorerie (flux et liquidités). Leur coordination évite qu’un projet rentable sur le papier fragilise les paiements ou absorbe trop de ressources.
- Lever des fonds via des investisseurs ou des prêts : La croissance peut être financée par autofinancement, crédit bancaire, obligations ou investisseurs. Chaque solution a un coût et des conséquences sur l’endettement, la dilution du capital et le contrôle de l’entreprise.
- Optimiser la fiscalité et répartir les bénéfices : L’entreprise arbitre entre dividendes, remboursement de la dette et réinvestissement selon sa trésorerie, ses perspectives et les attentes des actionnaires. L’anticipation fiscale permet d’utiliser les dispositifs légaux adaptés sans confondre optimisation et contournement de la loi.
Panorama des principales catégories d’investissements
Investir consiste à placer son argent en vue d’un rendement, en acceptant certains risques. Voici les principales catégories de placements, leurs caractéristiques et leurs points de vigilance. Pour illustrer cette classification, voici la vidéo de Warren Buffett présentant les catégories d’investissement lors de l’assemblée annuelle de Berkshire Hathaway en 2011 :
- Actions et obligations : investir sur les marchés financiers : Une action représente une part du capital d’une entreprise : son cours peut progresser et elle peut verser des dividendes, mais elle expose aussi aux pertes. Une obligation est une créance sur un État ou une entreprise, avec des intérêts et une échéance définis. Son risque dépend notamment de la solvabilité de l’émetteur et de l’évolution des taux.
- Actions : moteur de croissance à long terme : Sur longue période, les actions diversifiées ont historiquement offert un potentiel de rendement supérieur, au prix de fortes fluctuations et de pertes possibles. Les actions sectorielles sont plus concentrées et donc plus sensibles aux difficultés d’un secteur.
- Obligations : stabilisateur du portefeuille : Après une période de remontée des taux, les obligations d’État de pays développés offrent à nouveau des rendements nominaux plus élevés qu’au début des années 2020, ce qui en fait un outil de diversification plus attractif. Les obligations d’entreprises, quant à elles, procurent un rendement supérieur au prix d’un risque de crédit plus élevé. Un portefeuille équilibré combine souvent une poche d’obligations « cœur » et, pour les investisseurs avertis, une petite part de dettes plus risquées.
- Compléter avec des fonds obligataires ou actions : Plutôt que de sélectionner titre par titre, de nombreux particuliers préfèrent passer par des fonds d’investissement, ce qui mutualise le risque sur des dizaines d’émetteurs. D’après les statistiques de l’Autorité des marchés financiers, la détention d’OPCVM et d’ETF par les ménages français progresse régulièrement depuis plusieurs années, signe que la gestion collective devient un réflexe plus courant.
- Immobilier : un actif tangible et diversifié : L’immobilier constitue une catégorie importante de l’investissement patrimonial. Qu’il s’agisse d’acheter pour louer un studio à Toulouse ou d’investir dans une SCPI, c’est un placement concret qui peut générer des revenus réguliers. Mais il faut parfois patienter, bien gérer, et accepter les imprévus, comme une baisse de valeur ou un locataire qui tarde à payer. Les récentes évolutions des taux de crédit et des normes énergétiques ont d’ailleurs changé les équilibres du marché.
- Achat d’un appartement ou d’une maison pour louer : La rentabilité locative dépend du prix d’achat, des charges, des loyers, de la fiscalité et des travaux. Le DPE peut entraîner des obligations de rénovation et peser sur la mise en location ou la valeur du bien.
- Investissement dans des bureaux ou des commerces : Bureaux, commerces et entrepôts dépendent de la conjoncture et des usages : le télétravail fragilise certains bureaux, tandis que le commerce en ligne soutient la demande logistique. Ces tendances varient selon les zones et les actifs.
- SCPI pour mutualiser les risques et accéder à l’immobilier sans gérer en direct : Les SCPI donnent accès à un portefeuille immobilier géré collectivement, sans gestion locative directe. Elles comportent des frais, un risque de perte en capital et une liquidité limitée ; les distributions ne sont pas garanties.
Bon à savoir : Avant de vous lancer dans l’immobilier, analysez soigneusement les frais (notaire, agence, gestion), la fiscalité (impôt sur le revenu, prélèvements sociaux, éventuelle flat tax) et la facilité de revente du bien. - Fonds d’investissement et ETF : la diversification pour tous: Les fonds et ETF permettent d’accéder en un seul produit à un portefeuille diversifié d’actifs, par zone géographique, secteur ou thème. La diversification et les frais réduits expliquent l’intérêt des ETF indiciels, sans supprimer le risque de marché.
- Fonds classiques (OPCVM, SICAV) ou thématiques : Les OPCVM actifs sélectionnent des titres pour tenter de dépasser un indice ; d’autres fonds ciblent une zone ou un secteur. L’investisseur détient des parts et supporte les frais de gestion.
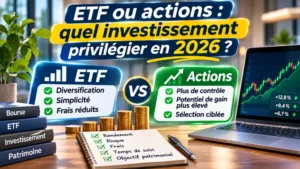
- ETF cotés en Bourse, qui suivent un indice ou un secteur entier : Les ETF suivent un indice et s’achètent en Bourse comme des actions. Leurs frais sont souvent inférieurs à ceux des fonds actifs, mais comparez aussi les coûts de transaction et l’écart de suivi.
- Fonds spécialisés dans les PME innovantes et l’économie réelle : Les FCPR, FCPI et FIP peuvent financer des entreprises non cotées ou innovantes. Ils présentent un risque élevé, une durée de blocage souvent longue et des frais spécifiques ; les avantages fiscaux éventuels ne compensent pas automatiquement les pertes possibles.
- Cryptomonnaies et nouveaux actifs : innovation et volatilité : Bitcoin, Ethereum et les autres cryptoactifs attirent par leur potentiel de hausse, mais restent très volatils et exposés à une forte incertitude réglementaire. Les autorités européennes, via le règlement MiCA, ont renforcé les exigences en matière d’information et de protection des investisseurs, ce qui modifie progressivement le paysage des plateformes et des émetteurs.
- Investir via des plateformes spécialisées régulées : Vérifiez le statut réglementaire de la plateforme dans les registres officiels, ses frais, ses dispositifs de sécurité et les conditions de conservation des cryptoactifs. Un enregistrement ne garantit pas l’absence de risque.
- Composer un portefeuille mixte : crypto et actifs traditionnels : Il n’existe pas de proportion universelle de cryptoactifs adaptée à tous. Toute exposition doit rester compatible avec la capacité de perte de l’investisseur : même une faible part peut peser lourd lors d’une chute.
- Se tenir informé du cadre réglementaire et fiscal : En France, le traitement fiscal dépend notamment du caractère occasionnel ou professionnel et de la nature des opérations. Vérifiez les règles et taux en vigueur au moment de déclarer, car certaines situations diffèrent.
À considérer : N’investissez en crypto que de l’argent dont vous pouvez supporter la perte, après avoir constitué une épargne de précaution.
| Catégorie | Risque | Rendement potentiel | Liquidité | Profil type |
|---|---|---|---|---|
| Actions | Élevé (forte volatilité à court terme) | Fort (meilleur potentiel sur 10-20 ans) | Rapide (revente possible en quelques secondes) | Investisseur dynamique, horizon long terme |
| Obligations | Modéré (risque de taux et de crédit) | Moyen (revenu plus stable mais limité) | Rapide (selon le marché secondaire) | Profil prudent ou équilibré |
| Immobilier | Variable (risques locatifs et de marché) | Moyen à fort (loyers + éventuelle plus-value) | Faible à moyen (délai de revente ou de retrait) | Investisseur équilibré, horizon long terme |
| Fonds / ETF | Modéré à élevé (selon la stratégie du fonds) | Moyen à fort (diversification intégrée) | Rapide (surtout pour les ETF cotés) | Investisseur diversifié, débutant à confirmé |
| Cryptomonnaies | Très élevé (mouvements extrêmes possibles) | Très fort (mais aucune garantie de gain) | Rapide (plateformes ouvertes 24h/24) | Profil spéculatif, très averti |
Ce que les comparaisons de placements ne montrent pas toujours
Deux placements affichant un risque similaire peuvent exposer à des pertes très différentes. Le risque dépend aussi de la concentration, de la liquidité, des frais et de la durée pendant laquelle l’argent reste immobilisé.
- Un ETF « monde » n’est pas uniformément réparti : son poids important en grandes entreprises américaines peut créer une concentration géographique et sectorielle. Vérifiez les principales positions et les zones couvertes dans son document d’informations clés (DIC).
- Un rendement locatif brut ne mesure pas la rentabilité réelle : déduisez les charges non récupérables, les travaux, la vacance, les frais de financement et la fiscalité pour estimer le revenu net. Un rendement élevé peut simplement rémunérer un risque ou des contraintes plus importants.
- Une obligation n’est pas sans risque parce qu’elle verse un coupon : sa valeur peut baisser si les taux montent, et l’émetteur peut faire défaut. La durée (sensibilité aux taux) et la qualité de crédit comptent autant que le rendement affiché.
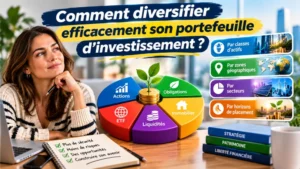
- La diversification ne garantit pas une protection en crise : des actifs habituellement peu corrélés peuvent chuter ensemble lorsque les marchés deviennent très stressés. Elle réduit certaines concentrations, mais n’élimine ni les pertes ni le risque systémique.
Sources de référence : consultez les guides de l’AMF sur les risques des placements, ses explications sur les ETF et la fiche officielle Comment investir dans les ETF ?. Pour les cryptoactifs, reportez-vous à la mise en garde de l’AMF.
Comment choisir la bonne catégorie selon son profil ?
Définissez votre objectif, votre horizon et votre capacité à supporter une perte : ces critères orientent le choix du placement.
- Évaluer son profil d’investisseur : Chacun a sa propre tolérance au risque. Emma, 35 ans, mère de famille, privilégiera peut-être la stabilité avec de l’immobilier ou des obligations, car elle souhaite préserver avant tout son capital. Lucas, 28 ans et passionné par la tech, assumera davantage de volatilité en investissant dans des actions ou des ETF thématiques. Des questionnaires de profilage, comme ceux proposés par de nombreux établissements financiers, aident à se situer objectivement plutôt que de se fier uniquement à son intuition.
- Adapter sa stratégie à ses objectifs : Si la priorité est la sécurité et la disponibilité de l’épargne (achat immobilier prévu dans 3 ans, par exemple), les placements à faible risque et liquidité élevée sont plus adaptés. À l’inverse, pour financer un projet de long terme comme la retraite ou les études des enfants, il est possible de s’exposer davantage aux actions et aux fonds diversifiés.
- Ressources et outils pour affiner ses choix : les simulateurs d’investissement, les calculateurs d’intérêts composés et les scénarios de marché sont précieux. Ils permettent de visualiser l’impact d’une hausse des taux, d’une baisse des marchés ou d’un changement de fiscalité.
Investissement responsable, sécurité et psychologie : les nouveaux repères
L’essor de l’investissement responsable (ESG)
Une partie des épargnants souhaite que ses placements contribuent à la transition énergétique, au respect des droits humains ou à une gouvernance d’entreprise plus transparente. L’investissement responsable doit néanmoins être évalué à partir de critères précis, et non du seul nom d’un fonds. Les fonds labellisés ISR ou les ETF alignés sur des indices « bas carbone » se multiplient, et les plateformes signalent souvent ces produits via des labels ou des scores ESG.
La sécurité des avoirs et des données
La généralisation des applications d’investissement et des plateformes de courtage a rendu la sécurité numérique centrale. Authentification forte, conservation des actifs chez des dépositaires régulés, assurance des comptes et protection des données personnelles sont autant de critères à examiner avant de confier son argent à un intermédiaire.
Apprivoiser la psychologie de l’investisseur
La peur de perdre, l’excès de confiance et le suivisme peuvent conduire à « mouvement de foule » expliquent souvent des décisions financières peu rationnelles. Par exemple, de nombreux particuliers vendent au plus mauvais moment, en période de baisse, et rachètent après une forte hausse.
FAQ sur les finances et les investissements
- Quelles sont les principales différences entre finances personnelles, publiques et d’entreprise ? Elles portent sur le budget, l’épargne, le crédit et les investissements d’un individu ou d’un ménage. Les finances publiques s’intéressent à l’utilisation de l’argent de la collectivité (État, régions, communes) pour financer les services publics et les politiques économiques. La finance d’entreprise, enfin, traite de la façon dont une société organise ses budgets d’exploitation, d’investissement et de trésorerie pour assurer sa pérennité et sa croissance.
- Quels sont les risques associés à chaque type d’investissement ?
- Actions : volatilité importante et risque de perte en capital, surtout à court terme. Une chute de 20 à 30 % sur une année n’a rien d’exceptionnel, même pour des marchés solides, ce qui impose un horizon long et une bonne diversification.
- Obligations : risque de non-remboursement (défaut de l’émetteur) et risque lié à l’évolution des taux d’intérêt. Quand les taux remontent, la valeur des obligations déjà émises peut baisser, ce qui surprend souvent les investisseurs qui les pensaient sans risque.
- Immobilier : risque de vacance locative, d’impayés, de baisse de valeur du bien ou d’augmentation des charges (travaux, normes énergétiques). L’effet de levier du crédit amplifie ces mouvements, dans un sens comme dans l’autre.
- Fonds et ETF : risque de marché lié aux actifs sous-jacents, mais mutualisé sur plusieurs titres. Le risque principal vient souvent d’un manque de compréhension de la stratégie du fonds ou du niveau de frais.
- Cryptomonnaies : mouvements de prix extrêmes, risques de piratage ou de perte de clés privées, cadre légal en évolution. Il existe aussi un risque d’illiquidité sur certains tokens peu échangés.
- Comment débuter dans l’investissement en 2026 ? Après avoir constitué une épargne de précaution et vérifié sa capacité à investir, commencez par des placements simples, diversifiés et adaptés à votre horizon.
- Quels indicateurs suivre pour piloter ses investissements ? Surveillez la répartition de votre patrimoine, le rendement net de frais et d’impôts, le niveau de risque et l’adéquation avec vos objectifs.