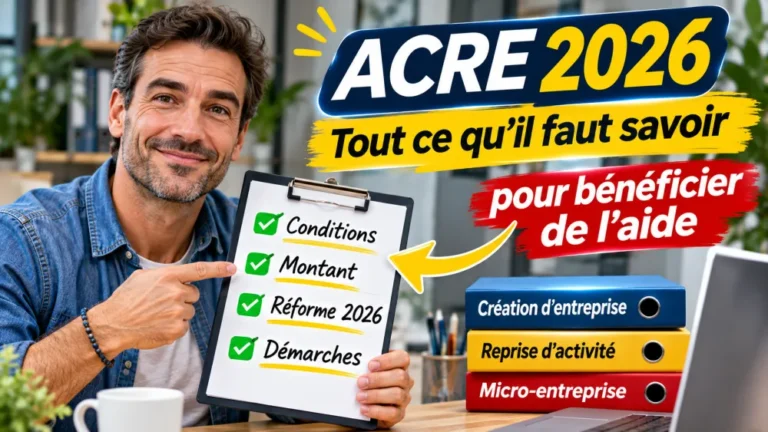
L’ACRE 2026 désigne l’aide à la création ou à la reprise d’entreprise sous forme d’exonération partielle de cotisations sociales. Ce n’est donc pas une somme versée au créateur, mais un allègement temporaire des charges au démarrage de l’activité. En pratique, cette aide peut alléger les premiers mois, à condition de remplir les critères en vigueur et de respecter la procédure auprès de l’Urssaf.
Depuis 2026, les règles ont changé de façon sensible. L’accès n’est plus aussi large qu’avant, la demande n’est plus automatique et le délai pour déposer le dossier est désormais encadré. Beaucoup d’articles publiés avant cette réforme contiennent encore d’anciens taux ou d’anciennes démarches. Pour éviter les erreurs, il faut donc raisonner avec les règles applicables en 2026, et non avec les versions antérieures du dispositif.
ACRE : comment fonctionne l’aide à la création ou à la reprise d’entreprise ?
L’ACRE, pour Aide à la création ou à la reprise d’une entreprise, permet de réduire temporairement certaines cotisations sociales au début d’une activité. L’idée est simple. Les premiers mois d’une entreprise sont souvent les plus tendus en trésorerie. L’exonération partielle apporte donc un peu d’air, surtout lorsque les revenus ne sont pas encore stabilisés.
Le mécanisme ne concerne pas une subvention, ni un capital à toucher en une fois. Il agit directement sur les cotisations dues à l’Urssaf. Selon le statut, l’effet est différent. Un micro-entrepreneur bénéficie d’un taux de cotisations réduit. Un travailleur indépendant hors micro-entreprise voit une partie de ses cotisations exonérée dans les limites fixées par le dispositif.
Le point essentiel à retenir est que l’ACRE ne supprime pas toutes les charges. Elle allège seulement une partie des cotisations sociales concernées. Les contributions qui ne sont pas incluses dans le champ du dispositif restent dues. L’intérêt réel dépend donc du statut, du niveau de revenu et de la catégorie d’activité.
Quelles cotisations sociales sont réduites grâce à l’ACRE ?
L’ACRE réduit les cotisations sociales personnelles du créateur ou du repreneur, dans la limite prévue par les règles applicables. Pour les travailleurs indépendants hors micro-entreprise, l’exonération porte sur une partie des cotisations d’assurance maladie, maternité, invalidité, décès, retraite de base et allocations familiales. Pour les micro-entrepreneurs, l’effet passe par un taux réduit de cotisations sur le chiffre d’affaires.
En revanche, toutes les charges ne disparaissent pas. Les cotisations qui sortent du périmètre de l’ACRE restent dues. Cela compte beaucoup dans le budget prévisionnel d’un lancement d’activité, car l’aide est souvent perçue à tort comme une exonération totale. Elle ne l’est pas.
Combien de temps dure l’ACRE ?
L’aide dure 12 mois à compter du début d’activité, sous réserve du respect des conditions d’éligibilité et de la demande dans les délais. C’est un point important, car l’ancien dispositif a longtemps été associé à des lectures différentes selon les périodes et les publics. En 2026, il faut se référer à la durée annoncée pour les règles en vigueur cette année-là.
Autrement dit, l’ACRE accompagne surtout la première phase de lancement. Elle n’a pas vocation à s’appliquer durablement. Son rôle est de réduire le coût social du démarrage, pas de transformer à long terme la structure de charges de l’entreprise.
ACRE : que change la réforme de 2026 ?
La réforme de 2026 marque un tournant net. Le dispositif reste utile, mais il est devenu plus sélectif et plus encadré. Là où l’attribution était largement automatique auparavant, il faut désormais vérifier son éligibilité, déposer une demande explicite et respecter un délai de dépôt. Cette évolution modifie profondément les réflexes des créateurs d’entreprise.
Pour le lecteur, le vrai enjeu est simple. Une création d’activité ne déclenche plus mécaniquement l’ACRE en 2026. Il faut agir dès le départ, car l’absence de demande peut faire perdre le bénéfice de l’exonération. C’est une différence majeure avec les années précédentes, et elle explique pourquoi les anciennes pages web peuvent être trompeuses.
| ACRE | Avant 2026 | Depuis 2026 |
|---|---|---|
| Accès | Plus large | Réservé aux catégories éligibles |
| Attribution | Automatique dans de nombreux cas | Demande nécessaire |
| Délai de demande | Non systématisé de la même manière | 60 jours |
| Exonération | Anciennes règles | Exonération réduite |
| Durée | Selon les règles applicables à l’époque | 12 mois |
Le tableau résume le changement de logique. Avant 2026, le dispositif était souvent plus automatique et plus ouvert. Depuis 2026, il est devenu un mécanisme ciblé, avec une procédure active à réaliser. Cela demande plus d’anticipation, mais aussi une lecture plus précise de sa situation personnelle.
Une exonération moins importante depuis 2026
Pour les travailleurs indépendants hors micro-entreprise, la réforme 2026 prévoit une exonération maximale de 25 % des cotisations concernées lorsque le revenu est inférieur à 75 % du PASS. Les seuils 2026 sont de 36 045 € pour ce premier niveau et de 48 060 € pour le second palier, avec une exonération dégressive entre les deux.
Cette architecture change l’équilibre du dispositif. L’ACRE reste intéressante, mais son effet financier est plus mesuré qu’avant. Pour un entrepreneur qui construit sa trésorerie, cela signifie qu’il faut intégrer des charges plus élevées que dans les anciennes versions du dispositif. Le gain existe toujours, mais il est plus encadré.
Pour les micro-entrepreneurs, la logique reste distincte. Le taux de cotisations appliqué peut être minoré pendant la période d’éligibilité. Il ne faut pas confondre ce régime avec celui des indépendants classiques, car les seuils, les modalités et l’impact concret ne sont pas identiques.
Pourquoi les informations antérieures à 2026 peuvent induire en erreur
Un entrepreneur qui cherche des réponses rapides tombe souvent sur des contenus anciens. Le problème, c’est que l’ACRE a connu plusieurs ajustements successifs. Une page publiée en 2024 ou 2025 peut encore parler d’automaticité, de taux ou de conditions qui ne correspondent plus à la réalité de 2026.
Le risque est concret. Une mauvaise lecture peut conduire à surestimer l’aide, à oublier de faire sa demande dans les temps ou à bâtir un prévisionnel de trésorerie trop optimiste. En phase de lancement, ce type d’erreur peut peser lourd. Mieux vaut donc vérifier le cadre exact avant toute décision.
ACRE : quelles conditions faut-il remplir en 2026 ?
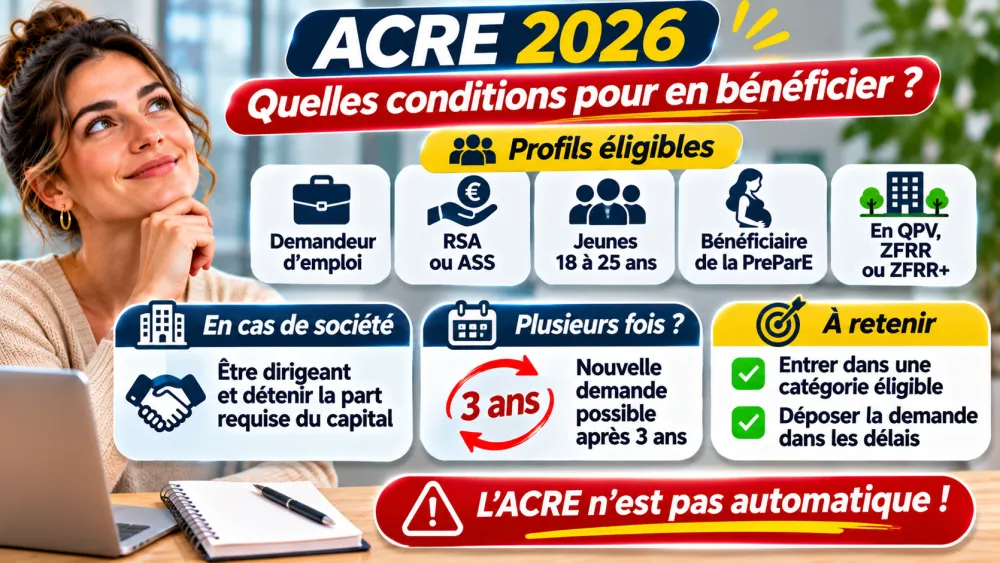
En 2026, l’ACRE ne s’adresse pas à tous les créateurs. Elle vise des profils précis, liés à la création ou à la reprise d’entreprise et à certaines situations personnelles ou professionnelles. La logique du dispositif est claire. Il faut appartenir à une catégorie reconnue et ne pas avoir déjà bénéficié de l’aide dans la période de référence.
Les cas les plus fréquemment retenus concernent le demandeur d’emploi indemnisé, le demandeur d’emploi non indemnisé inscrit à France Travail pendant la durée requise, le bénéficiaire du RSA ou de l’ASS, les jeunes de 18 à 25 ans, certains moins de 30 ans selon la situation, les bénéficiaires de la PreParE, ainsi que certains créateurs implantés en QPV, ZFRR ou ZFRR+.
Des cas particuliers existent aussi pour certaines reprises d’activité ou situations liées à l’insertion professionnelle. L’important est de ne pas supposer son éligibilité sur la seule base de son envie d’entreprendre. En 2026, il faut entrer dans une catégorie prévue par le dispositif, puis justifier cette situation avec les pièces adaptées.
La règle des trois ans reste également déterminante. Il ne faut pas avoir déjà bénéficié de l’ACRE au cours de la période prévue par les règles en vigueur. Cette contrainte évite les demandes répétées à court intervalle et réserve l’aide au démarrage réel d’une activité nouvelle.
Quelles conditions pour bénéficier de l’ACRE lorsqu’on crée une société ?
Lorsque la création passe par une société, le contrôle ne porte pas seulement sur la personne. Il faut aussi regarder la structure du capital et le rôle de dirigeant. Selon la forme sociale, l’accès à l’ACRE dépend du pourcentage détenu, de la qualité de dirigeant associé et, dans certains cas, de la détention partagée avec des membres de la famille ou d’autres bénéficiaires éligibles.
Cette vérification est importante pour les SASU, EURL, SARL et autres structures proches. Un créateur peut remplir une condition personnelle, mais ne pas remplir les critères liés à la société elle-même. Le dossier doit donc être analysé dans son ensemble, et pas seulement à travers le statut social du dirigeant.
Pour éviter les erreurs, il faut distinguer trois questions. La personne est-elle éligible, la société correspond-elle aux critères d’accès et la demande a-t-elle été déposée correctement dans les délais ? C’est l’ensemble de ces éléments qui permet de sécuriser l’exonération.
Peut-on bénéficier plusieurs fois de l’ACRE ?
En principe, non dans l’immédiat. Le dispositif prévoit une règle de délai entre deux bénéfices de l’ACRE. Autrement dit, il ne suffit pas de recréer une activité pour relancer automatiquement l’aide. Il faut respecter la période de carence applicable.
Il existe toutefois des situations de création ou de reprise ultérieures qui peuvent rendre une nouvelle demande possible, à condition d’entrer de nouveau dans le cadre prévu par le dispositif et de respecter les délais. Là encore, la règle à retenir est simple. La vérification doit être faite avant le démarrage, pas après coup.
Comment demander l’ACRE en 2026 ?
La démarche est plus administrative qu’elle ne paraît. Il faut d’abord créer ou reprendre l’activité, puis vérifier son éligibilité, réunir les justificatifs, compléter le formulaire adapté et transmettre le dossier à l’Urssaf. Le tout doit être fait dans le délai prévu, faute de quoi l’exonération peut être perdue.
Le délai est central. La demande doit être déposée dans les 60 jours suivant la création de l’entreprise. Ce point est à surveiller de très près, surtout lorsque le créateur est absorbé par les premières démarches commerciales, bancaires ou juridiques. Le bon réflexe consiste à traiter l’ACRE comme une formalité prioritaire, au même titre que l’immatriculation.
Les justificatifs varient selon la situation. Un demandeur d’emploi fournira une attestation adaptée. Un bénéficiaire du RSA ou de l’ASS devra présenter le document correspondant. Les critères d’âge nécessitent une pièce d’identité. Les implantations en zone prioritaire demandent un justificatif de localisation. Le formulaire 2026 détaille les pièces attendues selon le profil.
À retenir. Créer son entreprise ne signifie plus obtenir automatiquement l’ACRE en 2026. La demande est devenue une étape à part entière, avec un délai et des justificatifs précis.
Un mandataire immobilier peut-il bénéficier de l’ACRE ?
Oui, mais pas parce qu’il exerce dans l’immobilier. L’activité immobilière ne donne aucun droit spécifique à l’ACRE. Un mandataire immobilier indépendant doit remplir les conditions générales du dispositif, exactement comme n’importe quel autre créateur ou repreneur d’entreprise.
Dans la pratique, beaucoup de mandataires exercent sous le statut d’agent commercial. Lorsqu’ils opèrent sous cette forme, leur immatriculation passe par le registre spécial correspondant. Ce point est utile, car il montre que la question ne se limite pas à l’activité commerciale. Le statut juridique et administratif compte autant que le métier exercé.
Un mandataire immobilier peut donc prétendre à l’ACRE s’il entre dans une catégorie éligible, s’il respecte la procédure de demande et s’il dépose son dossier dans les 60 jours. L’activité en elle-même n’ouvre pas le droit, mais elle n’exclut pas davantage le bénéfice du dispositif.
Pour les indépendants de l’immobilier, le sujet est souvent budgétaire. Les premières commissions peuvent mettre du temps à arriver, tandis que certaines charges démarrent tout de suite. Dans ce contexte, l’exonération temporaire peut aider à amortir le lancement, à condition de ne pas surestimer son montant réel.
Exemple d’un mandataire immobilier qui démarre en micro-entreprise
Prenons le cas d’un demandeur d’emploi qui crée son activité de mandataire immobilier indépendant, s’inscrit au registre requis et choisit la micro-entreprise. S’il entre dans une catégorie éligible à l’ACRE et dépose sa demande dans les délais, il peut bénéficier du taux réduit applicable pendant la période prévue.
Supposons un chiffre d’affaires de 2 000 € sur une période où le taux normal de cotisations est de 23,2 %. Sans aide, les cotisations atteindraient 464 €. Avec l’ACRE et un taux réduit de 25 % sur cette base, la charge serait abaissée pendant la période concernée. L’écart est réel, mais il ne remplace pas une analyse complète du revenu et des frais professionnels.
Ce type d’exemple montre surtout une chose. L’ACRE aide à démarrer, mais elle ne règle pas la viabilité du modèle économique. Le mandataire doit toujours surveiller ses délais d’encaissement, son niveau de prospection et son besoin de trésorerie.
ACRE, ARCE et ARE : quelles différences pour un créateur d’entreprise ?
La confusion est fréquente, car les sigles se ressemblent. Pourtant, les trois dispositifs n’ont pas le même rôle. L’ACRE est une exonération partielle de cotisations sociales. L’ARE est l’allocation chômage qui peut continuer à être versée sous conditions. L’ARCE permet, elle, de recevoir sous forme de capital une partie des droits restants.
Il faut bien distinguer ces mécanismes. L’ACRE agit sur les charges sociales de l’activité. L’ARE concerne l’indemnisation chômage. L’ARCE transforme une partie des droits en versement en capital. Ils peuvent parfois coexister ou s’articuler, mais ils ne produisent pas les mêmes effets ni les mêmes conséquences sur la trésorerie.
Pour un créateur, la bonne lecture consiste à vérifier séparément l’aide à l’activité, l’aide liée au chômage et le mode de versement le plus cohérent avec son projet. Mélanger ces dispositifs conduit souvent à de mauvaises attentes. Une lecture claire évite les déceptions.
Les erreurs à éviter avec l’ACRE en 2026
La première erreur consiste à croire que l’ACRE est automatique. Ce n’est plus le cas. La deuxième est d’utiliser des taux ou des conditions trouvés dans des contenus anciens sans vérifier la date. La troisième est de dépasser le délai de 60 jours, ce qui peut faire perdre le bénéfice du dispositif.
Une autre erreur fréquente consiste à confondre ACRE et ARCE. Les deux dispositifs n’ont rien de comparable dans leur mécanisme. Il faut aussi éviter de penser que l’ACRE efface toutes les cotisations, alors qu’elle ne réduit qu’une partie des charges concernées. Enfin, il ne faut pas oublier la règle des trois ans.
Le bon réflexe est de vérifier son statut, sa catégorie d’éligibilité et la date limite de dépôt avant même d’ouvrir l’activité. Cette préparation évite les mauvaises surprises et sécurise la trésorerie de départ.
FAQ : les questions fréquentes sur l’ACRE en 2026
L’ACRE est-elle automatique en 2026 ?
Non. En 2026, il faut déposer une demande auprès de l’Urssaf dans le délai prévu. La création d’entreprise ne suffit plus à déclencher l’aide automatiquement. Sans démarche formelle, l’exonération peut ne pas être accordée.
Quel est le montant de l’ACRE en 2026 ?
Il n’existe pas de montant unique. Pour les indépendants hors micro-entreprise, l’exonération maximale atteint 25 % des cotisations concernées dans les conditions prévues. Pour les micro-entrepreneurs, l’effet passe par un taux réduit de cotisations pendant la période d’éligibilité.
Combien de temps dure l’ACRE ?
L’ACRE dure 12 mois à partir du début d’activité, sous réserve de respecter les règles d’accès et de demande. Elle accompagne donc la phase de lancement, pas l’ensemble de la vie de l’entreprise.
Quand faut-il faire sa demande d’ACRE ?
La demande doit être déposée dans les 60 jours suivant la création de l’entreprise. C’est un point de vigilance majeur. Un dépôt tardif peut rendre le dossier irrecevable ou faire perdre le bénéfice de l’aide.
Peut-on demander l’ACRE après avoir créé sa micro-entreprise ?
Oui, mais la demande doit rester dans le délai légal. La question n’est pas de savoir si l’activité est déjà lancée, mais si le dossier a été transmis à temps et avec les pièces demandées.
Un mandataire immobilier en micro-entreprise a-t-il droit à l’ACRE ?
Oui, s’il remplit les conditions générales du dispositif et respecte la procédure. Le métier de mandataire immobilier ne donne pas un droit automatique, mais il n’exclut pas non plus l’accès à l’aide.
Ce qu’il faut retenir sur l’ACRE 2026
En 2026, l’ACRE reste une aide utile pour alléger le démarrage d’une activité, mais son accès est plus encadré qu’avant. Les conditions sont plus ciblées, la demande doit être faite dans les 60 jours et l’exonération est partielle, pas totale. C’est donc un dispositif intéressant, à condition de le traiter comme une formalité stratégique dès le départ.
Avant de vous lancer, prenez le temps de vérifier votre catégorie d’éligibilité, votre statut et les justificatifs à fournir. Une demande déposée à temps peut faire une vraie différence sur les premiers mois de trésorerie. À l’inverse, une erreur de calendrier ou de statut peut suffire à faire perdre l’avantage.
Si vous préparez une création ou une reprise d’entreprise, le bon réflexe consiste à sécuriser l’ACRE en même temps que le reste de votre projet. C’est souvent là que se joue la fluidité du démarrage.
Pour aller plus loin sur la gestion de votre projet et de votre stratégie financière, vous pouvez aussi consulter « Les grandes catégories de finances et d’investissements », utile pour mieux situer les différentes familles d’actifs et d’objectifs.
La comparaison « Choisir entre livret, PEA, assurance vie ou actions » aide ensuite à comprendre comment arbitrer entre épargne de sécurité et investissement de long terme.
Enfin, « Les erreurs financières à éviter » propose un autre angle de lecture, avec des repères concrets pour repérer les pièges qui freinent la progression financière.
La découverte continue avec ces quelques articles…
- « Quelles sont les principales catégories de finances et d’investissements ? » — Une lecture de cadrage utile pour mieux situer les différentes familles de placements et de finances
- « Livret d’épargne, PEA, assurance vie ou actions en direct : comment choisir selon vos objectifs ? » — Un guide pratique pour comparer plusieurs solutions d’investissement selon ses objectifs
- « Comment diversifier efficacement son portefeuille d’investissement ? » — Un contenu complémentaire pour approfondir la construction d’une stratégie d’investissement plus robuste
- « Les 10 erreurs financières qui empêchent de s’enrichir » — Une lecture transversale intéressante pour repérer les freins fréquents à la progression financière